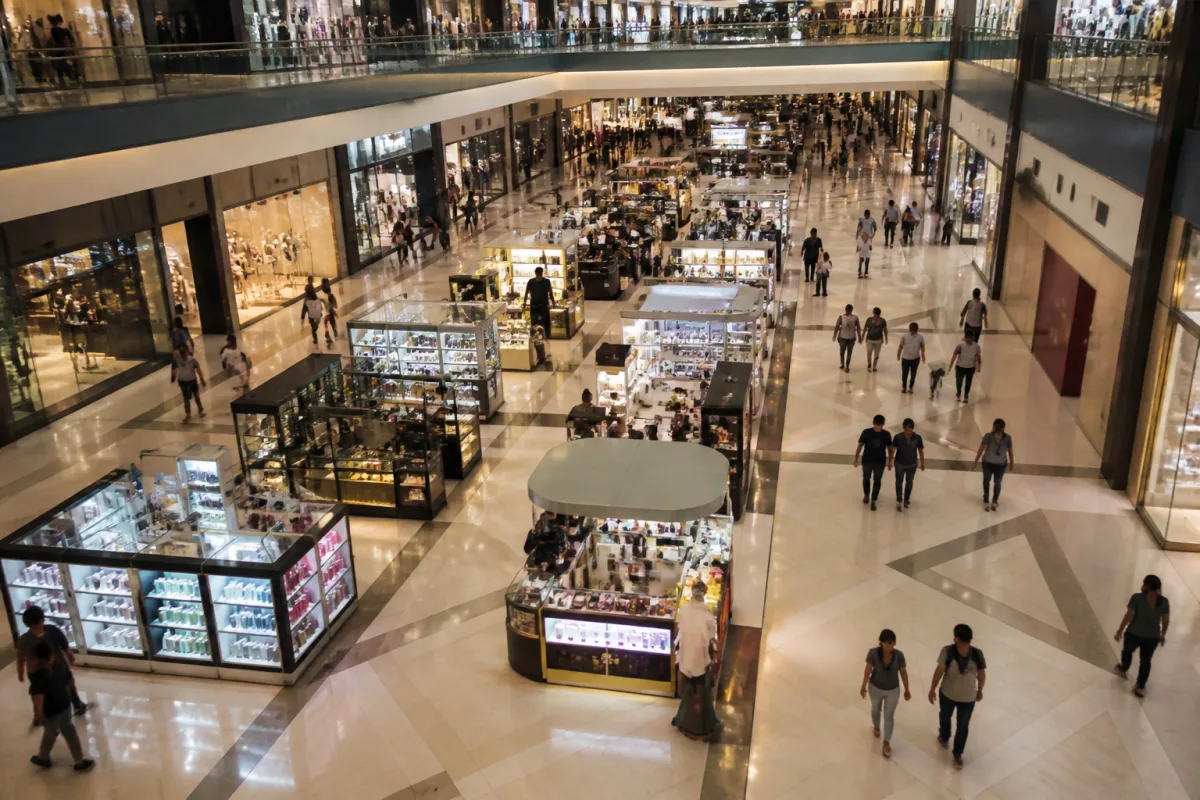
Налоговая служба Украины в индивидуальной налоговой консультации рассмотрела вопрос, может ли физическое лицо-предприниматель на первой группе единого налога торговать на островке в торговельном центре. Ответ зависит от того, считать ли ТРЦ рынком, а правовая база показывает, что нет — следовательно, островок в ТРЦ требует второй или третьей группы.
Условие для первой группы: киоск на балансе рынка
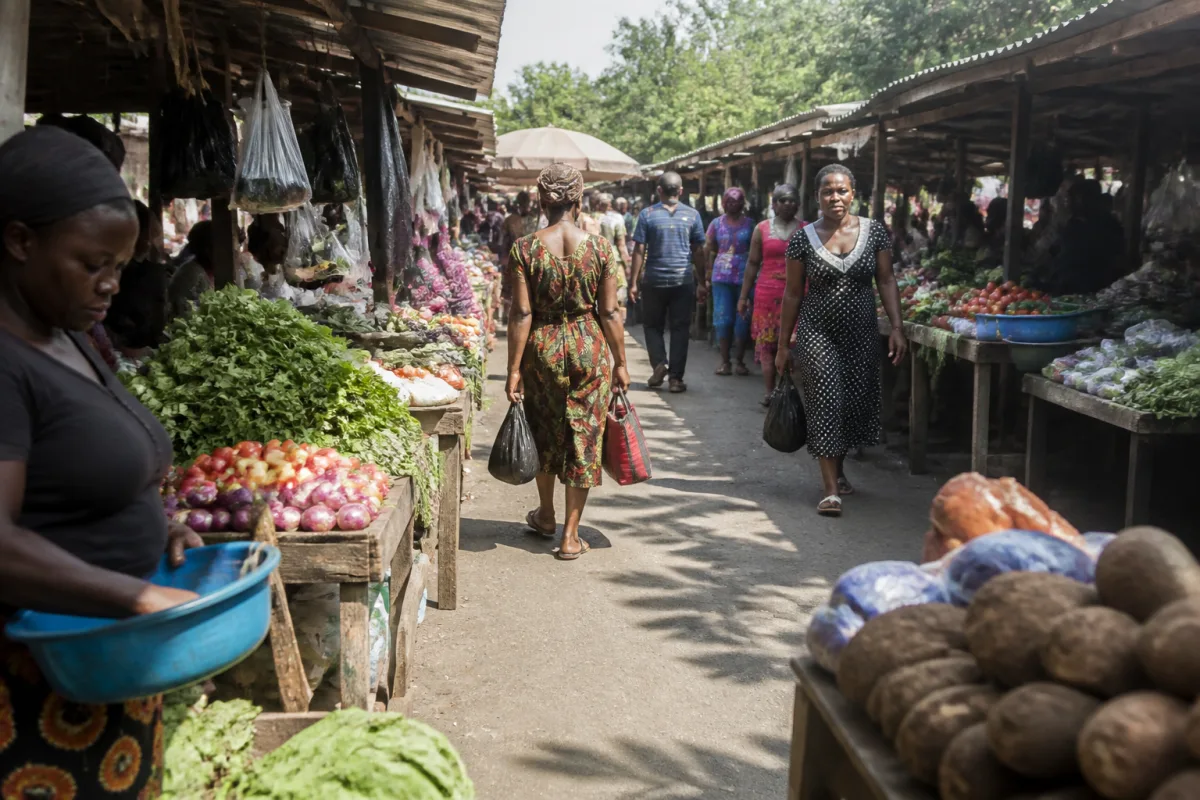
Плательщиком единого налога на первой группе может быть ИП, который осуществляет розничную торговлю киоском. Но только при условии, что такой киоск принадлежит рынку — находится на балансе рынка, то есть на базаре. Если же предприниматель осуществляет розничную продажу товаров в собственном помещении, которое расположено в торговом центре, он уже не может находиться на первой группе и должен выбрать вторую или третью группу единого налога.
Ключевой вопрос: является ли ТРЦ рынком
Всё зависит от того, можно ли отождествлять понятия торгового центра и рынка. Именно от ответа на этот вопрос зависит, какую группу единого налога может выбрать ИП, а следовательно — какую сумму налогов платить. Налоговая служба Украины не дала прямого ответа на этот вопрос и посоветовала плательщикам налогов обращаться в Министерство экономики Украины, поскольку именно это ведомство, по мнению налоговой, должно дать юридическое определение понятия «торговый центр».
Что говорит постановление Кабмина о рынках
Ответ найден в постановлении Кабинета Министров Украины, которым утверждено положение об основных требованиях к организации деятельности продовольственных, непродовольственных и смешанных рынков от 29 июля 2009 года № 868. В соответствии со вторым абзацем пункта этого положения, объекты торговли, которые функционируют как гипермаркеты, торговые центры, универмаги, универсамы, супермаркеты, минимаркеты, магазины и лавки, являются отделёнными капитальными сооружениями, имеют отдельный почтовый адрес и к рынкам не относятся.
Вывод из действующей нормативной базы
Поскольку торговые центры прямо исключены из понятия рынка, ИП на первой группе единого налога не имеет права торговать на островках в ТРЦ. Для осуществления такой деятельности предпринимателю нужно выбирать вторую или третью группу единого налога.
Комментарии
Опыт читателей полезен, но это не консультация: правила проверяйте на официальном сайте.
Регистрации не нужно: нажмите «Войти», введите любое имя — и всё.