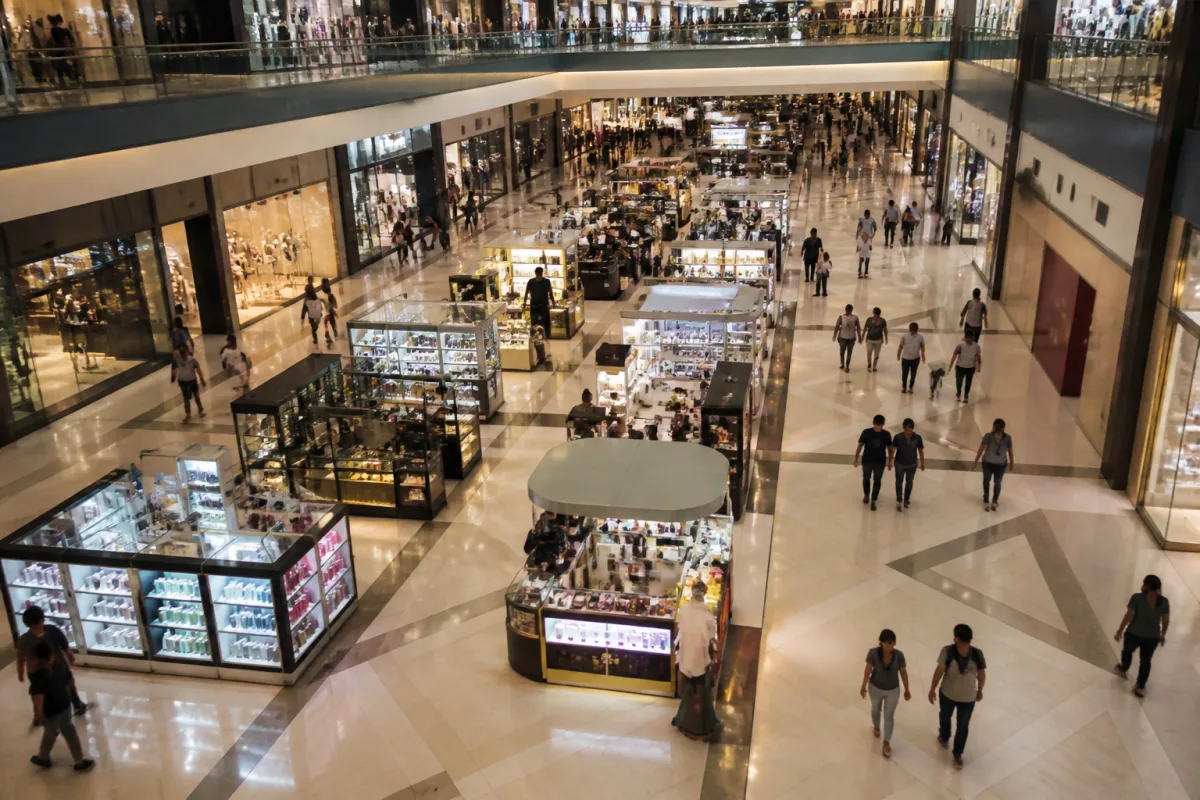
Податкова служба України в індивідуальній податковій консультації розглянула питання, чи може фізична особа-підприємець на першій групі єдиного податку торгувати на острівку в торговельному центрі. Відповідь залежить від того, чи вважати ТРЦ ринком, а правова база показує, що ні — отже, острівок у ТРЦ вимагає другої або третьої групи.
Умова для першої групи: кіоск на балансі ринку
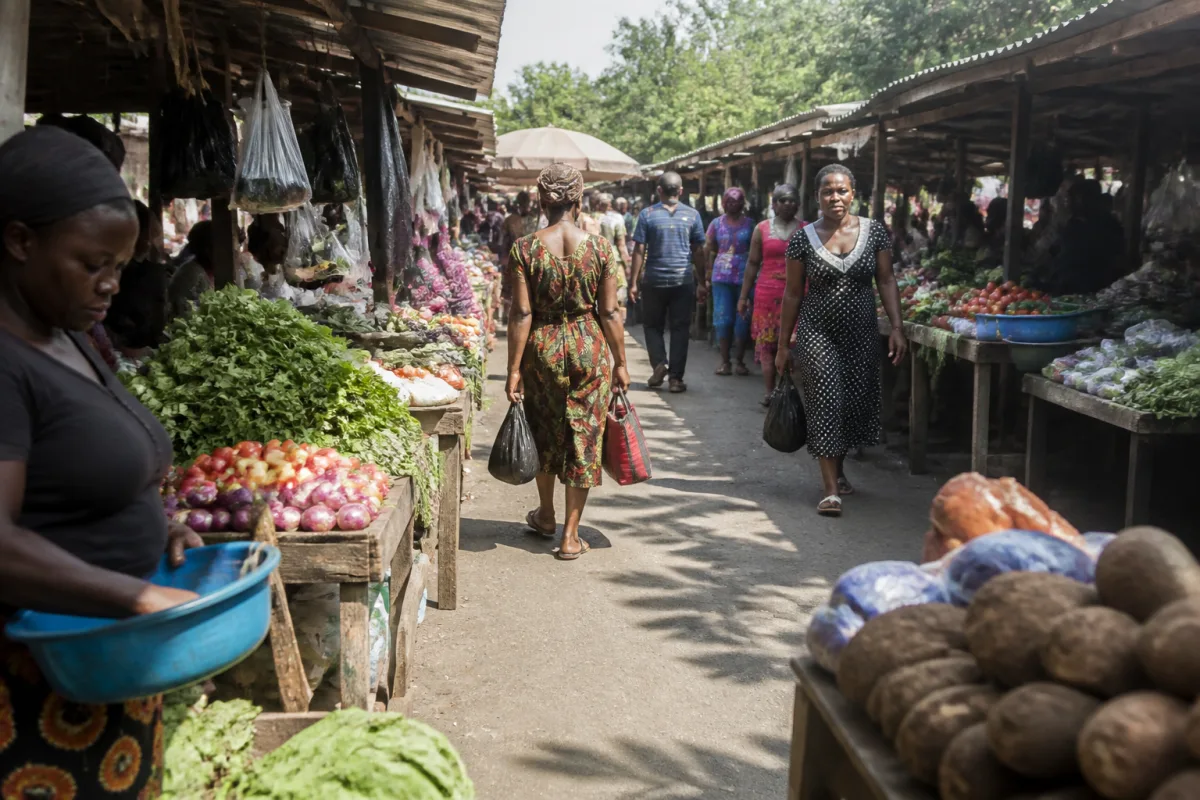
Платником єдиного податку на першій групі може бути ФОП, який здійснює роздрібну торгівлю кіоском. Але лише за умови, що такий кіоск належить ринку — перебуває на балансі ринку, тобто на базарі. Якщо ж підприємець здійснює роздрібний продаж товарів у власному приміщенні, яке розташоване в торговому центрі, він уже не може перебувати на першій групі й має обрати другу або третю групу єдиного податку.
Ключове питання: чи ТРЦ — це ринок
Усе залежить від того, чи можна ототожнювати поняття торговельного центру та ринку. Саме від відповіді на це питання залежить, яку групу єдиного податку може обрати ФОП, а отже — яку суму податків платити. Податкова служба України не дала прямої відповіді на це питання та порадила платникам податків звертатися до Міністерства економіки України, оскільки саме це відомство, на думку податкової, має дати юридичне визначення поняття «торговий центр».
Що каже постанова Кабміну про ринки
Відповідь знайшлася в постанові Кабінету Міністрів України, якою затверджено положення про основні вимоги до організації діяльності продовольчих, непродовольчих та змішаних ринків від 29 липня 2009 року № 868. Згідно з абзацом другим пункту цього положення, об’єкти торгівлі, які функціонують як гіпермаркети, торговельні центри, універмаги, універсами, супермаркети, мінімаркети, магазини й крамниці, є відокремленими капітальними спорудами, мають окрему поштову адресу і до ринків не належать.
Висновок із чинної нормативної бази
Оскільки торговельні центри прямо виключені з поняття ринку, ФОП на першій групі єдиного податку не має права торгувати на острівках у ТРЦ. Для здійснення такої діяльності підприємцю потрібно обирати другу або третю групу єдиного податку.
Коментарі
Досвід читачів корисний, але це не консультація: правила перевіряйте на офіційному сайті.
Реєстрації не потрібно: натисніть «Увійти», введіть будь-яке ім’я — і все.