Украинская семья без окончательного статуса ВНЖ купила недорогой дом в норвежской коммуне, решив, что ежемесячный кредитный платёж выгоднее аренды квартиры.
Коротко
- Дом в жилом, но неотремонтированном состоянии в небольшой коммуне стоит 500–600 тысяч крон — кредитный платёж выходит 2–4 тысячи вместо 12 тысяч аренды.
- Банк согласился дать кредит до 2 млн крон без первого взноса, несмотря на неопределённый статус пребывания семьи в Норвегии.
- Полное содержание дома — кредит плюс коммуналка — обходится семье примерно в 10 тысяч крон в месяц.
- Доплата 3000 крон сверх минимального платежа ежемесячно сокращает тело кредита примерно на 100 тысяч крон за 2–3 года.
- Недвижимость в районе семьи подорожала примерно на 4,5% за год, что даёт шанс продать дом дороже покупки.
Почему решили купить дом, а не снимать квартиру
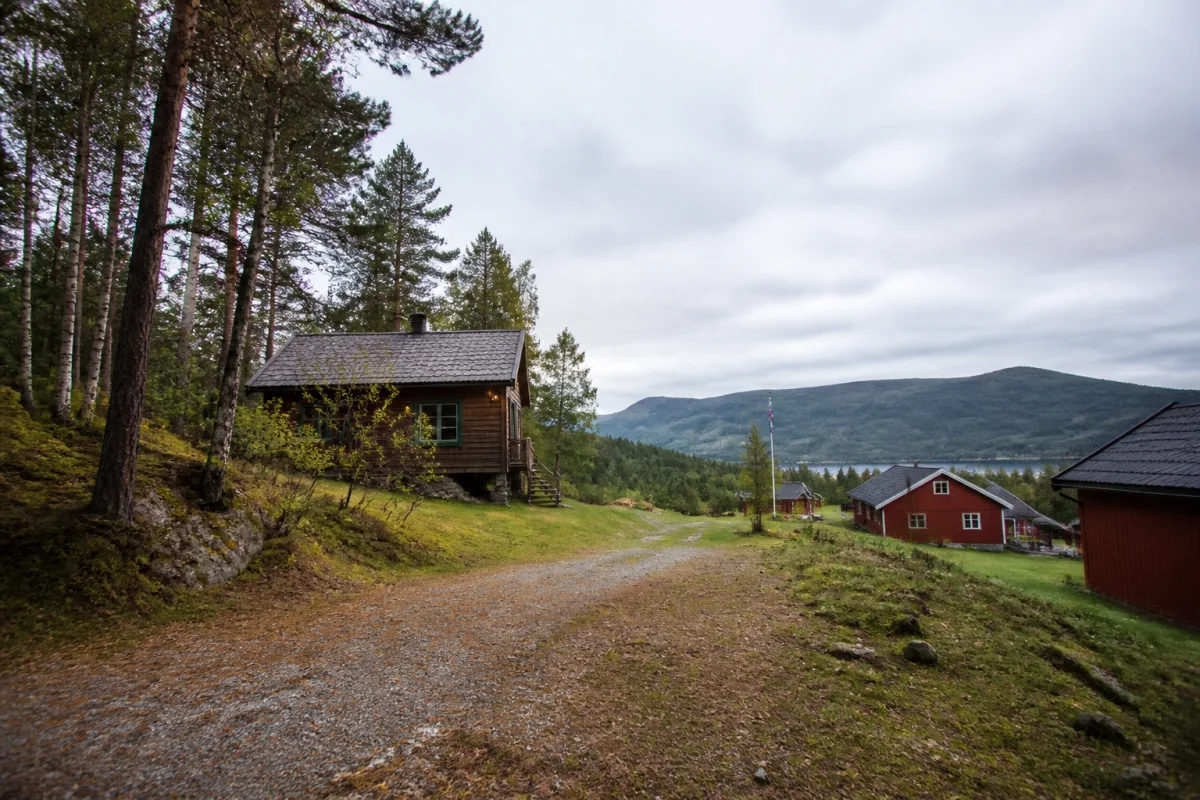
До покупки семья 2,5 года прожила в Норвегии на съёмном жилье: первая квартира стоила примерно 12 тысяч крон в месяц, вторая — почти 9 тысяч. Идея купить недорогой дом появилась ещё раньше: в маленькой коммуне попадались старые дома в жилом, но не отремонтированном состоянии за 500–600 тысяч крон, и кредитный платёж за такой объект выходил бы на уровне 2–4 тысяч крон — заметно меньше 12 тысяч аренды первой квартиры.
Постепенно просмотр объявлений и посещение вистингов превратилось в реальный план переезда из аренды в собственное жильё.
Сколько стоит недорогой дом в норвежской коммуне
Старые дома без хорошего ремонта, но в жилом состоянии, в коммуне стоят примерно 500–600 тысяч крон. Именно этот ориентир рассматривала семья, когда решила, что кредит в 2–4 тысячи крон в месяц выгоднее 12 тысяч аренды за квартиру.
Посещение вистингов — публичных показов выставленных на продажу домов — превратилось в способ занять вечера: в небольшой коммуне с населением 6,5–7 тысяч человек взрослым в основном нечем заняться вне работы. На просмотренных вистингах цены на дома доходили до 1,5–2 млн крон.
Один дом, который понравился больше всего, стоил 1,9 млн крон. Кредит на такую сумму без первого взноса не давали, а 10% на взнос на тот момент не было.
Кредит на такую сумму без первого взноса не давали, а 10% на взнос на тот момент не было.
О коммуне: население, инфраструктура и дорога до школы
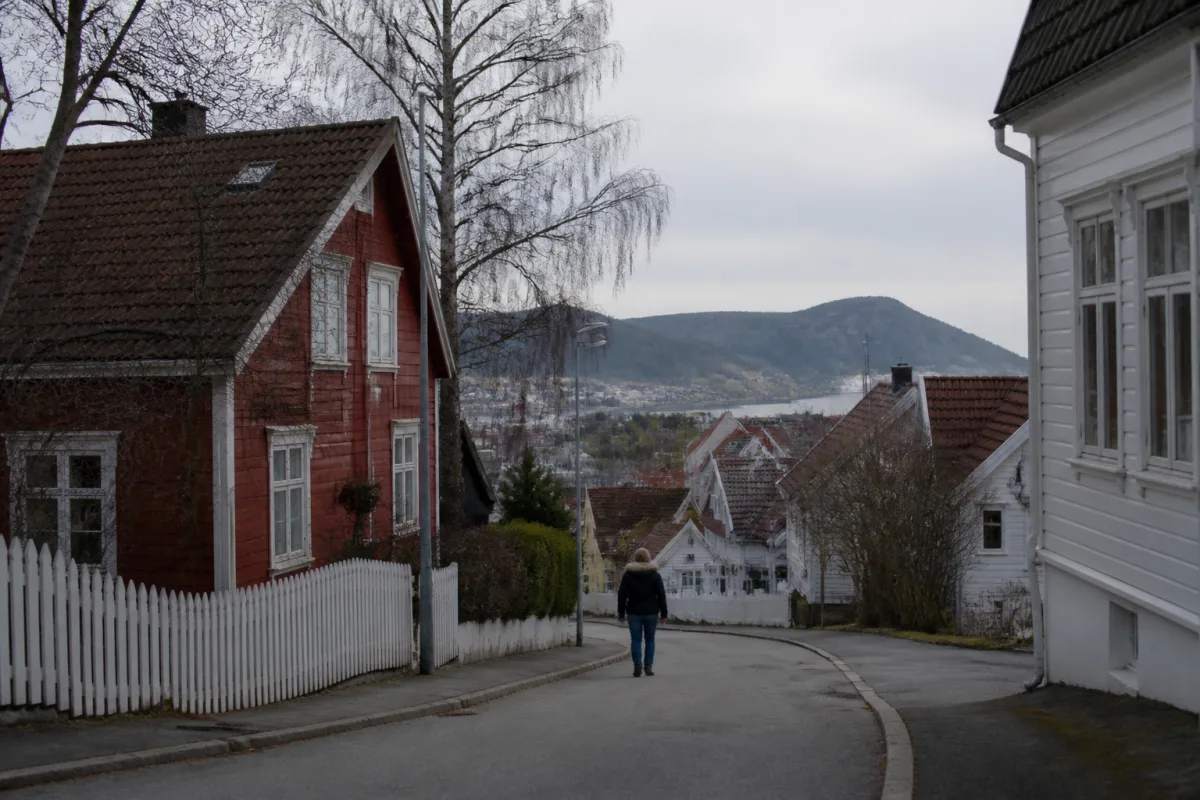
Население коммуны составляет примерно 6,5–7 тысяч человек и колеблется в зависимости от сезона. До центра посёлка и магазинов оттуда около 3 км, до школы — 4,5 км, поэтому ребёнок ездит на бесплатном школьном автобусе. В коммуне работают все базовые магазины, а для детей есть несколько кружков.
Для взрослых организованного досуга практически нет — в небольшой коммуне просто не хватает куда пойти вечером или в выходные. Именно поэтому просмотр домов на продажу в своё время превратился в своего рода увлечение: других вариантов развлечений в посёлке просто не было.
в небольшой коммуне просто не хватает куда пойти вечером или в выходные
Ипотека для украинцев без ВНЖ: дают ли кредит без первого взноса
Статус в стране оставался неопределённым: семья не планировала оставаться в Норвегии надолго и не знала, получит ли право на длительное пребывание, хотя пыталась оформить документы. Заявитель пробовал поступить на обучение для получения профессионального сертификата fagbrev, а жена на тот момент имела более 3,5 лет стажа на работе — до права сдавать экзамен на fagbrev оставалось ещё полтора года.
Несмотря на неопределённость, поиск домов и подачу заявок в банки продолжили. Один из банков согласился выдать кредит на сумму до 2 млн крон без первого взноса — по меркам норвежского рынка жилья это немного. Это решение банка семья восприняла как личную возможность действовать: условия могли измениться, поэтому кредит решили оформить, пока банк был готов его предоставить.
условия могли измениться, поэтому кредит решили оформить, пока банк был готов его предоставить
Банк согласился дать до 2 млн крон без первого взноса, хотя статус семьи в Норвегии оставался неопределённым — это восприняли как шанс, которым нужно воспользоваться немедленно.
Какой дом выбрали: состояние, ремонт и компромиссы
Когда банк подтвердил кредит, на продаже оставалось два дома, которые подходили семье по цене. Первый имел проблему с влажностью в подвале, второй — просто старый ремонт. Семья выбрала второй вариант: дом со старым ремонтом, но без проблем с влажностью.
Решение объяснялось планом восстановить дом собственными силами и за свой счёт — постепенно сделать его более пригодным для жизни. Влажность в подвале такого простого исправления не предполагала, поэтому этот вариант отпал сразу.
Между домом со старым ремонтом и домом с влажностью в подвале выбрали первый: внешний вид можно улучшить самостоятельно, а проблему влажности — нет.
Сколько стоит содержание дома: кредит и коммунальные услуги
Месячный платёж по ипотечному кредиту составляет примерно до 9 тысяч норвежских крон. К нему добавляются коммунальные услуги — вывоз мусора и водоснабжение, которые выставляют счётом раз в квартал.
| Статья расходов | Сумма |
|---|---|
| Платёж по кредиту | до 9 000 крон/мес |
| Коммуналка (вывоз мусора, вода) | ~1 500–1 800 крон/мес |
| Итого за владение домом | ~10 000 крон/мес |
Коммуналка за квартал выходит около 5,5 тысяч крон, то есть в пересчёте на месяц — примерно 1,5–1,8 тысячи крон. Вместе с платежом по кредиту общая сумма владения домом составляет около 10 тысяч крон в месяц.
Пока у семьи нет ВНЖ, она планирует платить ровно ту сумму, которую предусматривает кредитный договор, без переплат сверх минимума. После получения ВНЖ платёж планируют увеличить на 2–3 тысячи крон в месяц — при условии, что в конкретный месяц будет финансовая возможность это сделать.
Без вида на жительство семья сознательно не переплачивает сверх минимального платежа по кредиту, даже если финансово это возможно.
Как ускорить погашение ипотеки и снизить ставку
Первые три–пять лет ипотеки банк забирает преимущественно проценты, и только потом платежи начинают уменьшать именно тело кредита. Ускорить этот процесс можно, если платить больше минимального платежа: вся сумма сверх минимума сразу идёт на погашение основного долга, а не на проценты.
Разница накапливается быстро. Доплата в 3000 крон ежемесячно даёт 36 тысяч крон за год, а за два–три года такого режима тело кредита сокращается примерно на 100 тысяч крон.
Более быстрое погашение влияет и на процентную ставку. Если заёмщик опережает график выплат и при этом делает ремонт, стоимость дома растёт — а вместе с ней уменьшается доля банка в общей стоимости имущества. В такой ситуации можно обратиться в банк и попросить переоценку жилья, так называемый «эстимейт»: по её результатам банк пересчитывает соотношение долга к стоимости залога и может немного снизить ставку.
В семейных планах получение вида на жительство означает возможность платить по кредиту больше и закрыть основную часть долга быстрее.
Когда платежи начинают уменьшать долг
Первые годы ипотеки идут преимущественно на проценты, а не на тело кредита.
- Период преобладания процентов в платеже3–5 лет
- Сокращение долга при доплате 3000 крон/мес~100 000 крон за 2–3 года
Всё, что сверх минимального платежа, сразу идёт на тело кредита. Доплата 3000 крон в месяц даёт 36 тысяч за год и около 100 тысяч сокращения долга за 2–3 года.
Перспективы: ремонт, стоимость дома и продажа в будущем
Семья живёт в доме уже около пяти месяцев — почти полгода. На весну запланирован большой объём работ: ремонт подвала, благоустройство двора и обновление фасада.
Если семья решит переехать, дом выставят на продажу. С ремонтом, сделанным за это время, и в целом неплохим состоянием по норвежским меркам, за адекватную цену его рассчитывают продать дороже, чем купили. Дополнительный аргумент в пользу этого — собственная оценка: по наблюдениям семьи, недвижимость в их районе за год подорожала примерно на 4,5%.
На стоимость влияют и конкретные усовершенствования. Вместо простой розетки для зарядки электромобиля вскоре установят полноценную зарядную станцию — такое обновление тоже добавляет цены дому.
Частые вопросы
Что будет с ипотекой, если семье откажут в виде на жительство
В статье не уточняется, что произойдёт с кредитом в случае отказа в ВНЖ, поэтому семья ориентируется на действующий план: до получения вида на жительство платить ровно ту сумму, которую предусматривает кредитный договор, без переплат сверх минимума. Увеличение платежа на 2–3 тысячи крон запланировано именно на период после получения ВНЖ.
Обязательно ли делать ремонт, чтобы банк согласился на переоценку жилья
Банк переоценивает стоимость имущества (делает «эстимейт»), если заёмщик опережает график выплат и при этом сделал ремонт, повысивший стоимость дома. Именно рост стоимости залога даёт основание просить снижения ставки — без опережения графика или повышения стоимости объекта причин для пересмотра условий нет.
Комментарии
Опыт читателей полезен, но это не консультация: правила проверяйте на официальном сайте.
Регистрации не нужно: нажмите «Войти», введите любое имя — и всё.