Українська родина без остаточного статусу ВНЖ купила недорогий будинок у норвезькій комуні, вирішивши, що щомісячний кредитний платіж вигідніший за оренду квартири.
Коротко
- Будинок у житловому, але не відремонтованому стані в невеликій комуні коштує 500–600 тисяч крон — кредитний платіж виходить 2–4 тисячі замість 12 тисяч оренди.
- Банк погодився дати кредит до 2 млн крон без першого внеску, навіть попри невизначений статус перебування родини в Норвегії.
- Повне утримання будинку — кредит плюс комуналка — коштує родині близько 10 тисяч крон на місяць.
- Доплата 3000 крон понад мінімальний платіж щомісяця скорочує тіло кредиту приблизно на 100 тисяч крон за 2–3 роки.
- Нерухомість у районі родини подорожчала приблизно на 4,5% за рік, що дає шанс продати будинок дорожче купівлі.
Чому вирішили купити будинок, а не орендувати квартиру
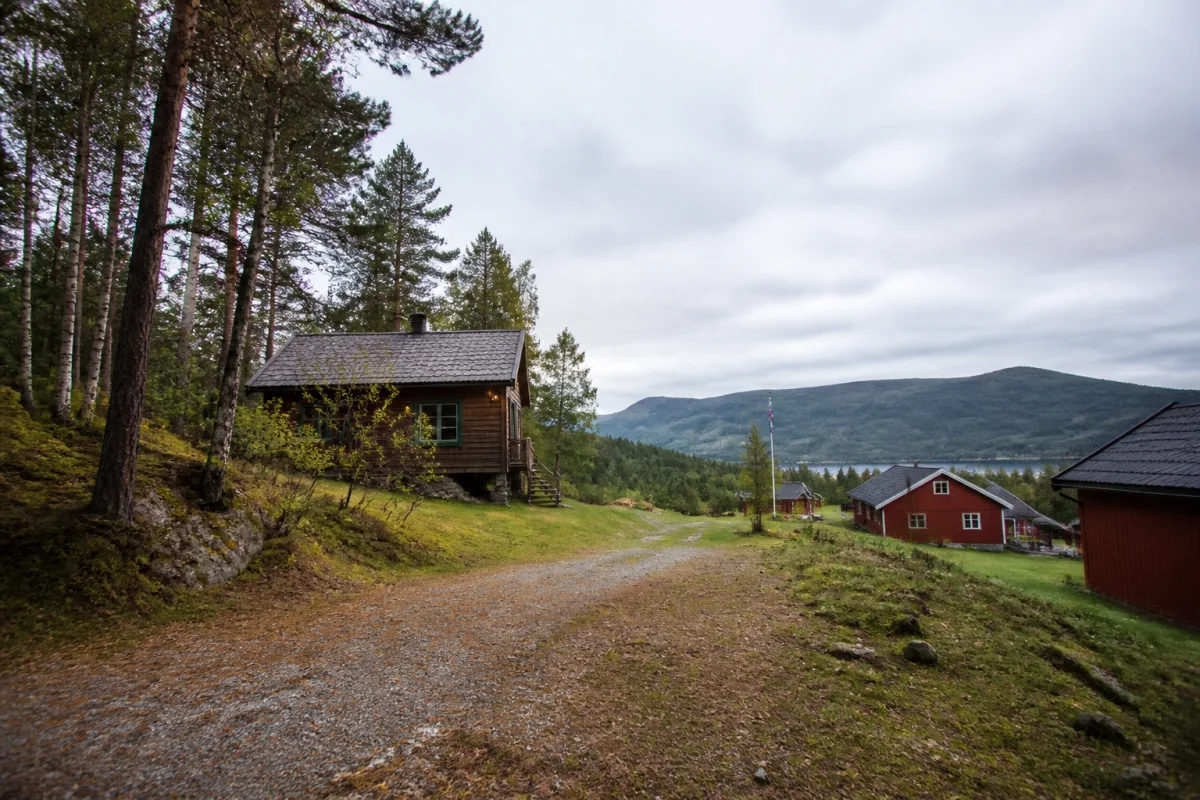
До покупки родина 2,5 роки прожила в Норвегії на орендованому житлі: перша квартира коштувала приблизно 12 тисяч крон на місяць, друга — майже 9 тисяч. Ідея купити дешевий будинок зʼявилася ще раніше: у маленькій комуні траплялися старі будинки в житловому, але не відремонтованому стані за 500–600 тисяч крон, і кредитний платіж за такий об’єкт виходив би на рівні 2–4 тисяч крон — помітно менше за 12 тисяч оренди першої квартири.
Поступово перегляд оголошень і відвідування вістінгів перетворився на реальний план переїзду з оренди у власне житло.
Скільки коштує недорогий будинок у норвезькій комуні
Старі будинки без хорошого ремонту, але в житловому стані, у комуні коштують приблизно 500–600 тисяч крон. Саме такий орієнтир розглядала родина, коли вирішила, що кредит у 2–4 тисячі крон на місяць вигідніший за 12 тисяч оренди за квартиру.
Відвідування вістінгів — публічних показів виставлених на продаж будинків — перетворилося на спосіб зайняти вечори: у невеликій комуні з населенням 6,5–7 тисяч людей дорослим здебільшого нема чим зайнятися поза роботою. На оглянутих вістінгах ціни на будинки сягали 1,5–2 млн крон.
Один будинок, який сподобався найбільше, коштував 1,9 млн крон. Кредит на таку суму без першого внеску не давали, а 10% на внесок на той момент не було.
Кредит на таку суму без першого внеску не давали, а 10% на внесок на той момент не було.
Про комуну: населення, інфраструктура і дорога до школи
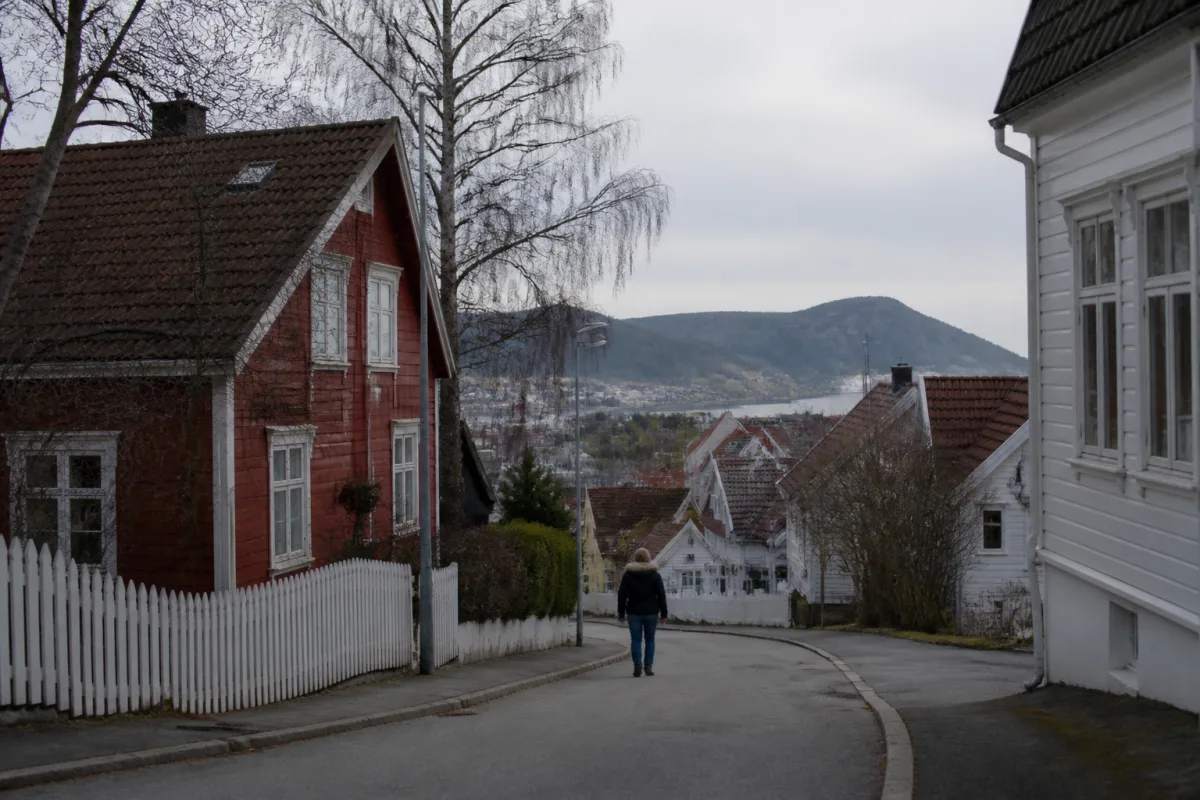
Населення комуни становить приблизно 6,5–7 тисяч людей і коливається залежно від сезону. До центру селища й магазинів звідти близько 3 км, до школи — 4,5 км, тому дитина їздить на безплатному шкільному автобусі. У комуні працюють усі базові магазини, а для дітей є кілька гуртків.
Для дорослих організованого дозвілля практично немає — у невеликій комуні просто бракує куди піти ввечері чи у вихідні. Саме через це перегляд будинків на продаж свого часу перетворився на своєрідне захоплення: інших варіантів розваг у селищі просто не було.
у невеликій комуні просто бракує куди піти ввечері чи у вихідні
Іпотека для українців без ВНЖ: чи дають кредит без першого внеску
Статус у країні лишався невизначеним: родина не планувала залишатися в Норвегії надовго і не знала, чи отримає право на тривале перебування, хоча намагалася оформити документи. Заявник пробував вступити на навчання для отримання фахового сертифіката fagbrev, а дружина на той момент мала понад 3,5 року стажу на роботі — до права складати екзамен на fagbrev залишалося ще півтора року.
Попри невизначеність, пошук будинків і подачу заявок у банки продовжили. Один з банків погодився видати кредит на суму до 2 млн крон без першого внеску — за мірками норвезького ринку житла це небагато. Це рішення банку родина сприйняла як особисту можливість діяти: умови могли змінитися, тож кредит вирішили оформити, поки банк був готовий його надати.
умови могли змінитися, тож кредит вирішили оформити, поки банк був готовий його надати
Банк погодився дати до 2 млн крон без першого внеску, хоча статус родини в Норвегії лишався невизначеним — це сприйняли як шанс, яким треба скористатися негайно.
Який будинок обрали: стан, ремонт і компроміси
Коли банк підтвердив кредит, на продажу залишалося два будинки, які підходили родині за ціною. Перший мав проблему з вологою в підвалі, другий — просто старий ремонт. Родина обрала другий варіант: будинок зі старішим ремонтом, але без проблем із вологою.
Рішення пояснювалося планом відновити будинок власними силами й коштом — поступово зробити його придатнішим для життя. Вологість у підвалі такого простого виправлення не передбачала, тому цей варіант відпав одразу.
Між будинком зі старим ремонтом і будинком з вологою в підвалі обрали перший: зовнішній вигляд можна поліпшити самостійно, а проблему вологи — ні.
Скільки коштує утримання будинку: кредит і комунальні послуги
Місячний платіж за іпотечним кредитом становить приблизно до 9 тисяч норвезьких крон. До нього додаються комунальні послуги — вивіз сміття та водопостачання, які виставляють рахунком раз на квартал.
| Стаття витрат | Сума |
|---|---|
| Платіж за кредитом | до 9 000 крон/міс |
| Комуналка (вивіз сміття, вода) | ~1 500–1 800 крон/міс |
| Разом за володіння будинком | ~10 000 крон/міс |
Комуналка за квартал виходить близько 5,5 тисяч крон, тобто в перерахунку на місяць — приблизно 1,5–1,8 тисячі крон. Разом із платежем за кредитом загальна сума володіння будинком складає близько 10 тисяч крон на місяць.
Поки у родини немає ВНЖ, вона планує платити рівно ту суму, яку передбачає кредитний договір, без переплат понад мінімум. Після отримання ВНЖ платіж планують збільшити на 2–3 тисячі крон на місяць — за умови, що в конкретний місяць буде фінансова можливість це зробити.
Без посвідки на проживання родина свідомо не переплачує понад мінімальний платіж за кредитом, навіть якщо фінансово це можливо.
Як прискорити погашення іпотеки і знизити ставку
Перші три–п’ять років іпотеки банк забирає переважно відсотки, і лише потім платежі починають зменшувати саме тіло кредиту. Прискорити цей процес можна, якщо платити більше мінімального платежу: уся сума понад мінімум одразу йде на погашення основного боргу, а не на відсотки.
Різниця накопичується швидко. Доплата в 3000 крон щомісяця дає 36 тисяч крон за рік, а за два–три роки такого режиму тіло кредиту скорочується приблизно на 100 тисяч крон.
Швидше погашення впливає і на відсоткову ставку. Якщо позичальник випереджає графік виплат і при цьому робить ремонт, вартість будинку зростає — а разом з нею зменшується частка банку в загальній вартості майна. У такій ситуації можна звернутися до банку і попросити переоцінку житла, так званий «естімейт»: за її результатами банк перераховує співвідношення боргу до вартості застави і може трохи знизити ставку.
У сімейних планах отримання посвідки на проживання означає можливість платити за кредитом більше і закрити основну частину боргу швидше.
Коли платежі починають зменшувати борг
Перші роки іпотеки йдуть переважно на відсотки, а не на тіло кредиту.
- Період переважання відсотків у платежі3–5 років
- Скорочення боргу при доплаті 3000 крон/міс~100 000 крон за 2–3 роки
Усе, що зверху мінімального платежу, одразу йде на тіло кредиту. Доплата 3000 крон на місяць дає 36 тисяч за рік і близько 100 тисяч скорочення боргу за 2–3 роки.
Перспективи: ремонт, вартість будинку і продаж у майбутньому
Родина живе в будинку вже близько п’яти місяців — майже півроку. На весну заплановано великий обсяг робіт: ремонт підвалу, облаштування подвір’я і оновлення фасаду.
Якщо родина вирішить переїхати, будинок виставлять на продаж. З ремонтом, зробленим за цей час, і загалом непоганим станом як на норвезькі мірки, за адекватну ціну його розраховують продати дорожче, ніж купили. Додатковий аргумент на користь цього — власна оцінка: за спостереженнями родини, нерухомість у їхньому районі за рік подорожчала приблизно на 4,5%.
На вартість впливають і конкретні вдосконалення. Замість простої розетки для зарядки електромобіля незабаром встановлять повноцінну зарядну станцію — таке оновлення теж додає ціни будинку.
Часті питання
Що буде з іпотекою, якщо родині відмовлять у посвідці на проживання
У статті не уточнюється, що станеться з кредитом у разі відмови у ВНЖ, тому родина орієнтується на чинний план: до отримання посвідки платити рівно ту суму, яку передбачає кредитний договір, без переплат понад мінімум. Збільшення платежу на 2–3 тисячі крон заплановане саме на період після отримання ВНЖ.
Чи обов’язково робити ремонт, щоб банк погодився на переоцінку житла
Банк переоцінює вартість майна (робить «естімейт»), якщо позичальник випереджає графік виплат і при цьому зробив ремонт, який підвищив вартість будинку. Саме зростання вартості застави дає підставу просити зниження ставки — без випередження графіка чи підвищення вартості об’єкта причин для перегляду умов немає.
Коментарі
Досвід читачів корисний, але це не консультація: правила перевіряйте на офіційному сайті.
Реєстрації не потрібно: натисніть «Увійти», введіть будь-яке ім’я — і все.